聚乙烯醇行业发展情况分析
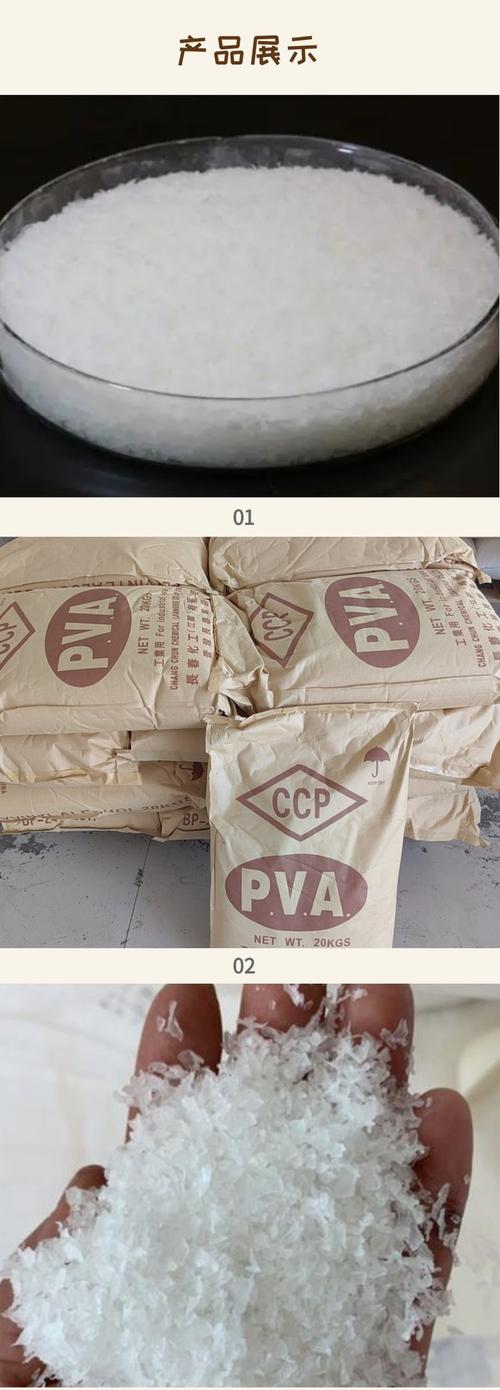
聚乙烯醇(PVA)是一种水溶性高分子聚合物,具有独特的强氢键和高度结晶结构,赋予其优异的力学性能、耐油性、耐溶剂性、气体阻隔性和生物相容性。PVA广泛应用于纺织浆料、造纸施胶剂、建筑涂料、胶粘剂、PVB中间膜、维纶纤维、可降解包装材料、医药及光学材料等领域。随着全球对环保和可持续发展的重视,PVA行业(简称PVA行业)在产能布局、技术升级和市场需求等方面呈现出新的发展态势。本文从产业链、供需格局、技术进展、政策环境及未来趋势等维度,对PVA行业发展情况进行系统分析。
一、产业链概况与竞争格局:PVA产业链上游为醋酸乙烯(VAM)单体,主要通过电石乙炔法或石油乙烯法制得;中游为PVA生产,工艺包括电石乙炔法、石油乙烯法和天然气乙炔法;下游应用多元,涵盖聚合助剂、织物浆料、造纸浆料、粘合剂、PVB、涂料、可降解材料等。全球PVA产能主要集中在亚太地区(中国、日本等)。中国是最大的PVA生产国和消费国,产能占全球比重超过50%,主要生产企业包括皖维高新、台湾长春、内蒙古双欣、广西广维、宁夏大地等,行业集中度较高(CR5超过60%)。日本可乐丽(Kuraray)、三菱化学等企业在高端牌号(如高醇解度、低聚合度、特种改性PVA)方面仍具技术优势。中国PVA行业通过兼并重组和落后产能退出,产业集中度进一步提升,但同质化竞争仍较激烈,高端产品依赖进口的局面尚未根本改变。
二、市场供需与贸易格局:供给方面,全球PVA产能约180万吨/年,中国产能约110万吨/年,但开工率受环保政策、原料价格和需求波动影响较大,实际产量约60-70万吨/年。需求方面,传统应用如纺织浆料、造纸施胶剂增速放缓,而新兴应用如PVB胶片(汽车安全玻璃、建筑夹层玻璃)、可降解薄膜、高吸水材料、医药缓释载体等保持较快增长。中国PVA表观消费量约60万吨/年,其中PVB消费占比约25%,聚合助剂约20%,织物浆料约20%,造纸浆料约12%,粘合剂约10%,其他(涂料、可降解材料等)约13%。进出口方面,中国PVA出口量约15-20万吨/年,主要销往东南亚、南亚、中东等地区;进口量约5-8万吨/年,主要为高端特种PVA。贸易格局上,中国由净进口国转为净出口国,但高端产品仍依赖进口,存在结构性贸易逆差。
三、技术进展与创新方向:PVA生产技术围绕原料路线优化、节能减排和产品高端化展开。电石乙炔法因能耗高、污染大,占比逐步下降;石油乙烯法因质量稳定、环保性好,占比提升。生物基乙烯法(以生物乙醇为原料)成为研发热点,符合碳中和趋势。产品创新集中在高醇解度PVA(用于PVB、偏光片)、低聚合度PVA(用于分散剂、医药)、改性PVA(如磺化、羧基化、接枝共聚)以及PVA水凝胶、纳米纤维、生物医学材料等。PVA在可降解塑料(如PVA薄膜)、高阻隔包装、锂电隔膜涂层等领域的应用拓展成为行业新增长点。
四、政策环境与可持续发展:中国“限塑令”和《“十四五”塑料污染治理行动方案》推动可降解材料需求,PVA作为水溶性可降解聚合物迎来政策利好。但PVA生产过程中的电石法工艺面临严格环保约束,能耗双控和碳减排政策倒逼企业进行技术升级或退出。欧盟化学品法规(REACH)对PVA的安全性评估(如生态毒性)可能影响出口。行业标准方面,中国已制定PVA树脂、PVA纤维等系列标准,但与下游高端应用匹配的专用标准仍需完善。
五、挑战与机遇:主要挑战包括:传统需求增长乏力,同质化产能过剩,高端产品技术壁垒高,原料价格波动(醋酸乙烯、电石、乙烯),环保成本上升。主要机遇在于:PVB在汽车和建筑领域的稳定增长(尤其是新能源汽车和节能建筑),可降解材料政策红利,PVA在光电(偏光片)、医药、水处理等新兴领域的应用拓展,以及生物基PVA和循环经济模式的探索。
六、未来展望与建议:预计未来五年全球PVA需求年均增速约2-3%,中国增速略高于全球。行业将向高端化、差异化、绿色化方向发展。建议企业:加大研发投入,突破高端牌号(如PVB专用料、偏光片用PVA)的技术瓶颈;优化原料路线,推进生物基PVA和低碳工艺;延伸产业链,发展PVB胶片、可降解薄膜等高附加值产品;加强合作与并购。PVA行业处于结构调整和转型升级的关键期,传统应用趋稳,新兴应用蓄势待发;“双碳”背景下,兼具水溶性和生物降解性的PVA材料发展前景广阔,但需通过技术创新和产业协同化解结构性矛盾,推动行业高质量发展。
如若转载,请注明出处:http://www.huijigu.com/product/32.html
更新时间:2026-11-01 19:59:54